“十四五”环境监测专用仪器仪表行业上下游产业链市场发展全景分析及未来销售趋势展望
一、行业概述
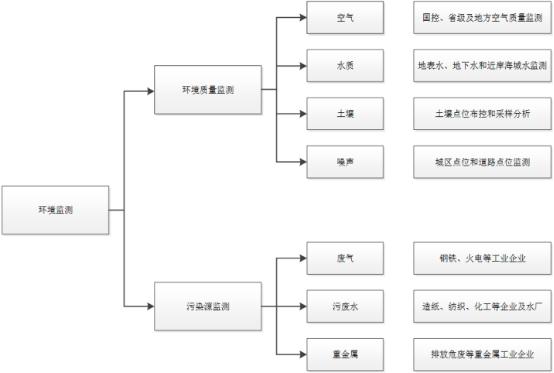
环境监测专用仪器仪表是用于大气、水质、土壤、噪声、辐射等环境要素监测的专业设备,是环保产业的基础支撑。“十四五”期间,随着“双碳”目标推进和生态环境质量改善需求升级,行业迎来新一轮发展机遇。
二、上游产业链分析
上游主要包括传感器、电子元器件、光学部件、试剂耗材、结构件及软件等。传感器是核心部件,高端产品仍依赖进口,国产化替代加速;电子元器件供应充足,但芯片短缺问题曾对中低端产品造成影响;光学部件(如光谱模块)技术门槛较高,部分企业已实现突破。整体来看,上游成本占比较高,进口依赖度逐步降低。
三、中游——环境监测专用仪器仪表制造
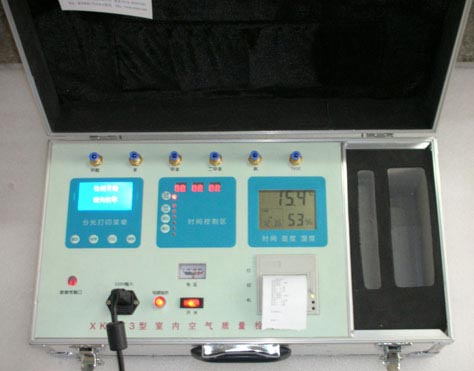
中游为仪器仪表制造环节。主要产品包括空气质量监测系统、水质在线监测仪、烟气排放连续监测系统(CEMS)、土壤检测仪、噪声监测仪等。市场竞争格局分散,外资品牌在高端市场仍占优势,国产头部企业通过技术积累和并购整合提升份额。“十四五”期间,产品向小型化、智能化、网络化方向发展,物联网、AI算法融入监测设备,提升数据准确性和实时性。
四、下游应用市场分析
下游应用领域包括环保部门、工业企业、第三方检测机构、科研院所等。环保部门是最大买家,用于国控站、省控站及执法监测;工业企业(电力、钢铁、化工等)在超低排放改造和碳监测试点带动下需求旺盛;第三方检测机构快速发展,推动便携式、快速检测仪器销售;科研领域对高精度仪器有稳定需求。智慧城市建设拉动环境监测微站、网格化监测设备销售。
五、销售渠道与模式
销售以直销为主、经销为辅。政府招标采购占较大比重,对资质和售后服务要求高;工业客户多采用解决方案式销售,附带运维服务;第三方检测机构偏好性价比高的便携产品。线上销售比重逐步提升,但受限于专业性和售后需求,仍以线下为主。
六、“十四五”市场发展全景
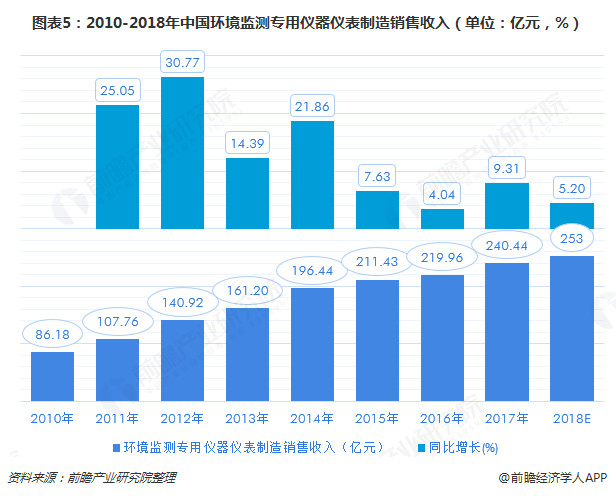
“十四五”期间,政策驱动强劲:《“十四五”生态环境监测规划》明确增加监测点位、拓展监测指标(如温室气体、新污染物),带动仪器需求。预计2025年市场规模超过500亿元,年复合增长率约10%。国产化率持续提升,龙头企业通过研发投入和海外并购增强竞争力。行业面临数据质量监管趋严、应收账款周期长等挑战。
七、未来销售趋势展望
- 智能化与数字化:AI诊断、边缘计算赋予仪器自校准、自诊断功能,提升销售溢价。
- 服务化销售:从卖设备转向“设备+数据服务”,运维托管模式普及。
- 细分增长点:碳监测仪器、便携式VOCs检测仪、水质毒性预警仪等需求高速增长。
- 渠道下沉与出海:县域环境监测市场释放,国产仪器出口“一带一路”国家前景广阔。
八、结论
“十四五”环境监测专用仪器仪表行业上游国产化加速,中游竞争格局优化,下游应用多元拓展。企业应聚焦核心技术突破,强化服务能力,把握碳监测、智慧环保等新机遇,以实现销售持续增长。
最新产品