2018中国环保设备市场现状及发展趋势分析 2020年产值剑指万亿,环境监测仪器仪表销售成亮点
前言
随着中国经济的持续发展和工业化进程的不断深入,环境保护已成为国家战略的重要组成部分。环保设备产业作为支撑环境污染治理、推动绿色发展的物质基础和技术保障,其市场现状与发展趋势备受关注。2018年,中国环保设备市场在政策驱动、需求拉动和技术进步的合力下,呈现出规模持续扩大、结构不断优化、细分领域亮点纷呈的态势。特别是环境监测专用仪器仪表销售表现抢眼,成为市场增长的重要引擎。业内普遍预测,到2020年,中国环保设备产值将达到10000亿元,开启产业发展的新篇章。
一、2018年中国环保设备市场现状
(一)市场规模持续增长,产业规模稳步扩大
2018年,在蓝天保卫战、水污染防治行动计划、土壤污染防治行动计划等重大环保战略的深入推进下,中国环保设备市场保持了较快的增长速度。据统计,2018年中国环保设备行业产值规模已超过7000亿元,同比增长约15%,延续了近年来两位数增长的势头。市场需求的持续释放,主要得益于国家环保督察的常态化、排放标准的日趋严格以及企业环保合规成本的上升,倒逼排污主体加大环保设施投入。
(二)产业结构不断优化,细分领域多元发展
从细分市场来看,环保设备主要涵盖大气污染防治设备、水污染防治设备、固体废物处理设备、噪声与振动控制设备以及环境监测专用仪器仪表等。2018年,大气和水污染防治设备仍占据较大市场份额,但环境监测专用仪器仪表增速显著,成为增长最快的细分领域之一。随着环境管理向精细化、智能化方向发展,监测先行的重要性日益凸显,推动了监测设备需求的爆发。
(三)环境监测专用仪器仪表销售表现突出
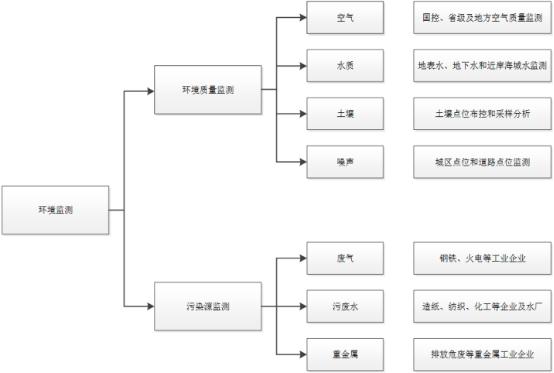
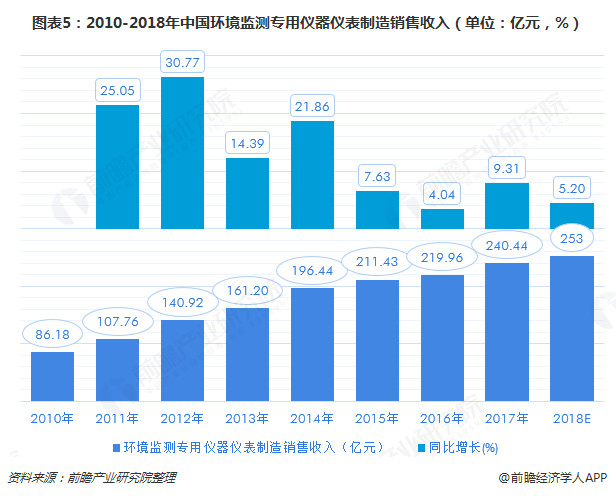
环境监测专用仪器仪表是环保设备产业的高技术含量环节,包括空气质量监测、水质监测、污染源在线监测、土壤监测等各类仪器仪表。2018年,受国家生态环境监测网络建设、排污许可证管理、环保税征收以及企业自行监测责任落实等多重因素驱动,环境监测专用仪器仪表销售保持高速增长。据不完全统计,2018年环境监测专用仪器仪表市场规模约为300亿元,同比增长超过20%,远高于环保设备行业整体增速。
销售增长的动力主要来自三个方面:一是政策刚性要求。生态环境部持续推进生态环境监测网络建设,要求重点排污单位安装在线监测设备并与环保部门联网,形成了稳定的设备需求。二是技术升级迭代。随着传感器技术、物联网、大数据等技术的发展,监测设备向小型化、智能化、网络化方向升级,更新换代需求旺盛。三是社会公众环保意识提升。环境质量信息公开透明化趋势下,地方政府和企业对环境监测数据的准确性和实时性提出了更高要求,带动了高端监测仪器的销售。
(四)市场竞争格局分散,龙头企业逐步崛起
中国环保设备行业整体集中度较低,中小企业数量众多,市场竞争激烈。但在环境监测仪器仪表领域,部分头部企业凭借技术研发、品牌优势和渠道布局,市场份额逐步提升。外资品牌在高端监测仪器市场仍占据一定优势,进口替代空间较大。国内企业正通过加大研发投入、兼并重组等方式提升竞争力,逐步向高端市场渗透。
二、2018年中国环保设备市场面临的主要问题
(一)核心技术依赖进口,自主创新能力有待提升
尽管国内环保设备制造水平显著提高,但在高端环境监测仪器、核心传感器、特种膜材料等关键环节,仍存在较大的进口依赖。部分高精度监测仪器和关键零部件依赖国外技术,制约了产业自主可控发展。
(二)市场秩序有待规范,低价竞争现象仍存
环保设备市场快速发展吸引了大量企业进入,但部分领域存在产品同质化严重、低价恶性竞争等问题,影响了行业整体利润水平和创新积极性。环保设施“重建设、轻运营”现象仍较普遍,设备运行效果和可靠性有待提高。
(三)行业标准体系尚不完善
环保设备产品标准、检测认证体系尚不健全,部分新型设备和监测仪器缺乏统一的技术规范和评价标准,给市场监管和用户选择带来一定困难。
三、环保设备市场发展趋势展望
(一)政策红利持续释放,2020年产值有望达到10000亿元
“十三五”期间,国家在环保领域的投入持续加大,大气、水、土壤污染防治三大战役纵深推进,环保督察常态化,排污许可制度全面实施,环保税正式开征,一系列政策措施为环保设备市场提供了强劲的需求支撑。综合考虑行业增长态势和市场需求潜力,业内预计到2020年,中国环保设备行业产值将达到10000亿元,成为国民经济的重要增长点。
(二)环境监测仪器仪表将继续保持高景气度
随着生态环境监测网络不断完善、监测事权上收、环境质量信息公开以及物联网、人工智能技术的深度融合,环境监测专用仪器仪表市场有望继续保持两位数增长。特别是挥发性有机物(VOCs)监测、水质在线监测、土壤监测、 greenhouse gas(温室气体)监测等新兴领域将带来广阔的增量空间。智慧环保、环境大数据等新业态也将带动监测设备的智能化升级。
(三)技术创新驱动产业升级
未来环保设备产业将更加注重技术创新,特别是在高效节能、资源回收、智能控制等方向。国家将加大对环保技术装备研发的支持力度,推动产学研用协同创新,提升关键核心设备的国产化率和国际竞争力。环境监测仪器将向微型化、传感器化、网络化、智能化方向发展,实现天地空一体化监测。
(四)市场集中度逐步提升,龙头企业引领发展
随着行业竞争加剧和环保监管趋严,不具备技术优势和品牌影响力的中小企业将面临更大压力。具备核心技术、系统解决方案能力和资本优势的龙头企业将通过兼并重组、产业链延伸等方式扩大市场份额,推动行业集中度逐步提升。
(五)服务型制造成为重要方向
环保设备企业正从单纯设备制造商向“设备+服务”的综合环境服务商转型。第三方治理、环境绩效服务、智慧环保运营等模式快速发展,将带动环保设备与服务的深度融合,拓展产业价值空间。
(六)国际化发展步伐加快
随着“一带一路”倡议的深入推进,中国环保设备企业加快“走出去”步伐,通过国际产能合作、海外工程承包等方式拓展国际市场。国产环保设备在性价比、工程建设经验等方面具有一定优势,未来在国际市场的份额有望逐步提升。
四、
2018年,中国环保设备市场在政策与需求的双重驱动下,保持了较快增长,环境监测专用仪器仪表销售成为市场亮点,展现出广阔的发展前景。尽管行业仍面临核心技术依赖、市场秩序不规范等挑战,但整体向好的趋势不变。展望2020年,随着环保投入的持续加大和产业政策的不断完善,中国环保设备产值有望达到10000亿元目标,产业将迈向高质量发展新阶段。环境监测仪器仪表作为环境管理的“千里眼”和“顺风耳”,必将在生态文明建设中发挥越来越重要的作用,为打好污染防治攻坚战、建设美丽中国提供坚实支撑。
最新产品