2018中国环保设备市场现状及发展趋势分析 2020年产值将达10000亿元,环境监测专用仪器仪表销售成亮点
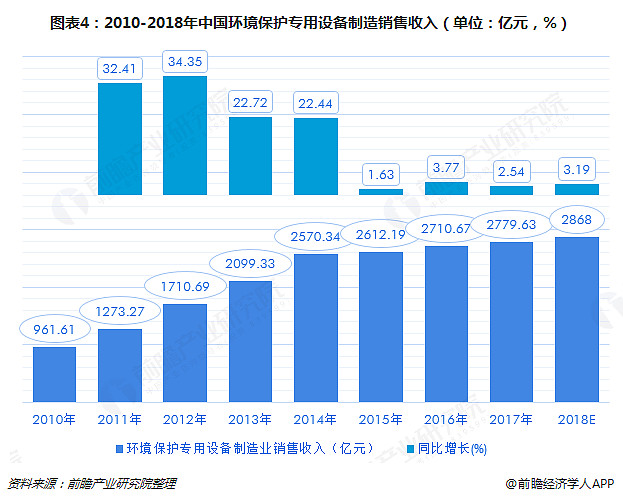
一、2018年中国环保设备市场概述
2018年,中国环保设备市场在政策驱动和需求拉动下保持快速增长。随着“大气十条”“水十条”“土壤十条”等政策的深入实施,以及环保督察常态化,环保设备需求持续释放。据相关统计,2018年中国环保设备产值规模已接近8000亿元,同比增长约15%。市场呈现出产品种类日益丰富、技术含量不断提升、竞争格局逐步优化的特点。
二、市场现状分析
- 政策环境:2018年,国家继续出台多项环保政策,如《打赢蓝天保卫战三年行动计划》《关于全面加强生态环境保护 坚决打好污染防治攻坚战的意见》等,为环保设备市场提供了强有力的政策支撑。
- 需求结构:大气污染治理设备、水污染治理设备、固体废物处理设备占据主要市场份额。其中,大气治理设备受益于超低排放改造,需求旺盛;水治理设备受黑臭水体治理、污水处理提标改造拉动,稳定增长;固废设备受垃圾分类、危废处理等推动,增速较快。
- 竞争格局:市场集中度较低,中小企业众多,但龙头企业通过技术积累和资本运作逐步扩大市场份额。部分细分领域如环境监测仪器仪表,外资品牌仍占据高端市场,国内企业加速追赶。
- 区域分布:环保设备企业主要集中在东部沿海地区,江苏、浙江、山东、广东等地产业集聚明显。中西部地区随着环保要求提高,市场潜力逐步释放。
三、环境监测专用仪器仪表销售分析
环境监测专用仪器仪表是环保设备的重要组成部分,2018年市场需求强劲。随着环保税开征、排污许可证制度实施以及环境监测网络建设(如大气、水质自动监测站)的推进,环境监测仪器仪表销售保持高速增长。据测算,2018年环境监测专用仪器仪表市场规模超过300亿元,同比增长约20%。其中,空气质量监测设备、水质在线监测设备、污染源在线监测设备等销售表现突出。国产仪器仪表在性价比和服务本地化方面优势明显,市场份额逐步提升,但在高端传感器、分析仪器等领域仍依赖进口。
四、2020年产值预测
基于2018年市场基础及未来两年政策延续性、环保投资增加等因素,预计2020年中国环保设备产值将达到10000亿元。主要增长动力包括:
- 污染防治攻坚战收官年,各地环保治理项目集中落地;
- 环保标准提升,带动设备升级改造需求;
- 环境监测网络进一步完善,监测仪器仪表需求持续增长;
- 绿色制造、循环经济等新兴领域为环保设备开辟新空间。
五、发展趋势分析
- 技术升级与智能化:环保设备向高效、节能、智能化方向发展,物联网、大数据、人工智能等技术应用日益广泛,智慧环保成为趋势。
- 市场集中度提升:随着环保督查趋严和行业标准提高,落后产能加速出清,优势企业通过并购整合扩大市场份额。
- 服务模式创新:从单一设备销售向提供整体解决方案和运营服务转变,环境管家、第三方治理等模式兴起。
- 国际化发展:国内环保设备企业积极拓展海外市场,参与“一带一路”沿线国家环保项目建设,输出中国技术和标准。
- 环境监测仪器仪表前景广阔:随着生态环境监测网络全覆盖和监测事权上收,监测仪器仪表市场将持续增长,国产化替代加速。
六、结论
2018年中国环保设备市场在政策与需求双轮驱动下实现较快增长,环境监测专用仪器仪表销售表现亮眼。预计到2020年,环保设备产值将达到10000亿元,市场前景广阔。行业将朝着技术智能化、市场集中化、服务综合化、发展国际化方向迈进,环境监测仪器仪表领域将成为重要增长点。环保设备企业需紧抓机遇,加强技术创新,提升核心竞争力,以在激烈的市场竞争中赢得优势。
最新产品
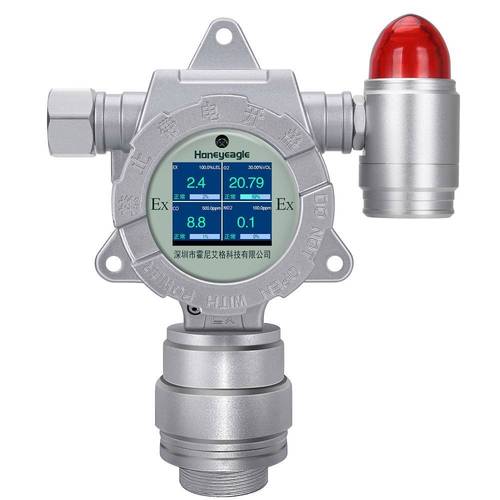
环境监测与安全预警 核心业务与气体检测仪器仪表的全覆盖
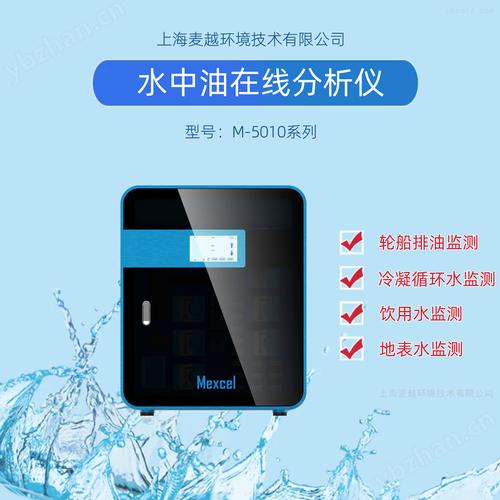
上海麦越环境技术 专业水质分析仪器与红外测油仪产品详情
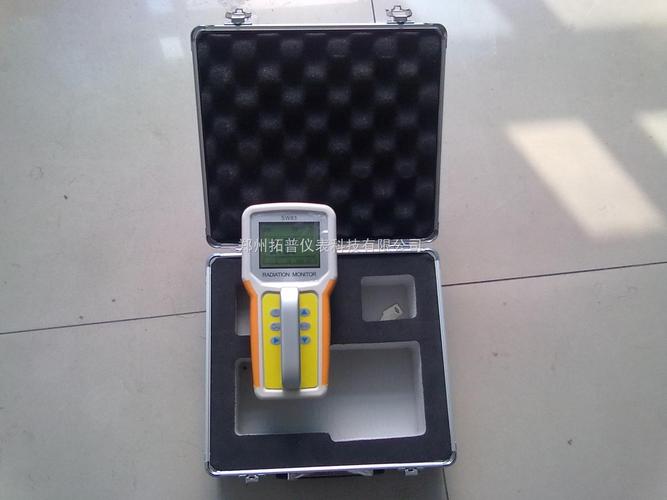
环境监测专用仪器仪表销售 辐射仪与射线检测仪的市场机遇与采购指南
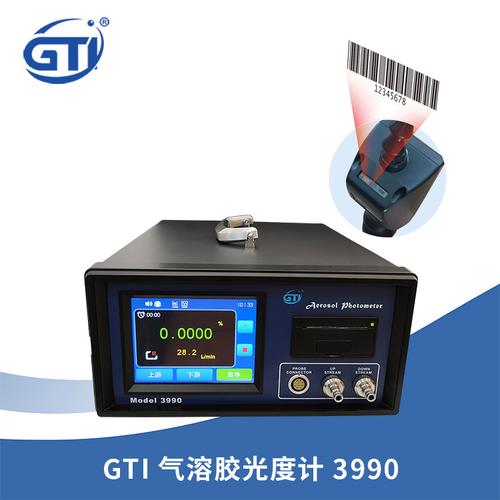
GTI 3990型过滤器密封性检测仪 环境监测专用仪器的可靠之选
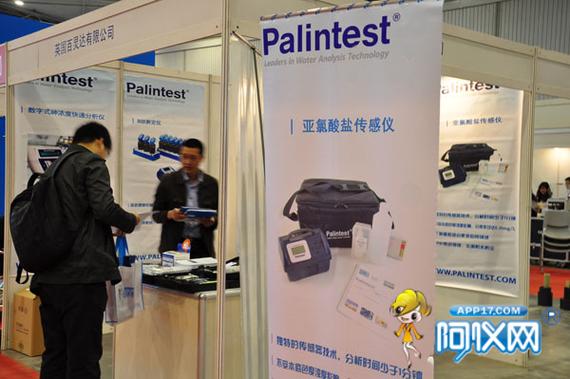
环境监测仪器仪表行业蓄力2013成都国际展,专业化销售成竞争焦点
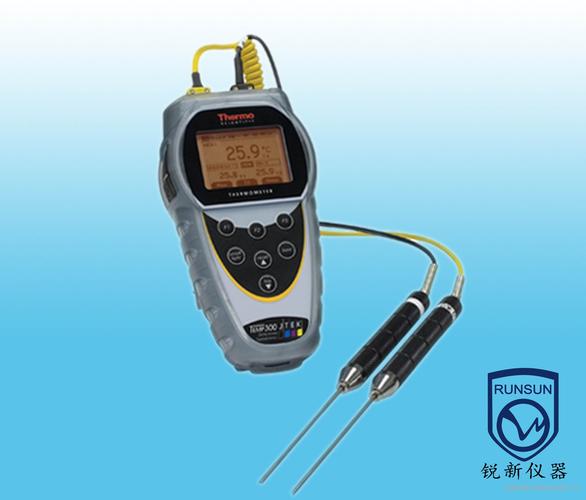
环境监测专用仪器仪表销售 以产品展示驱动行业精准对接
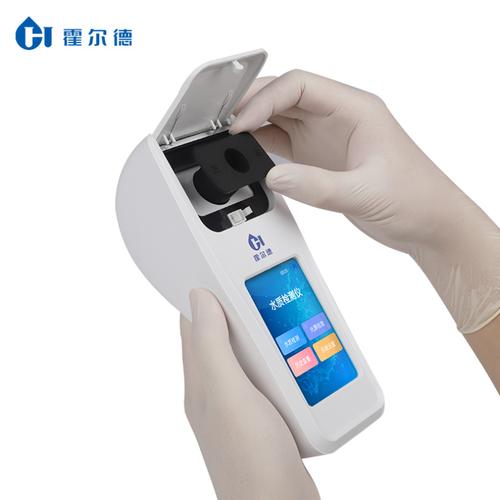
HD便携式多参数水质分析仪 环境监测专用仪器仪表的销售与应用全景
智慧赋能水质监测 环境监测专用仪器仪表销售新机遇
齐齐哈尔清新的绿色守护 环境监测专用仪器仪表销售的价值与实践
水质测定仪市场前景与趋势 环境监测专用仪器仪表销售迎来新增长极